Como comparar coparticipação, acomodação e abrangência
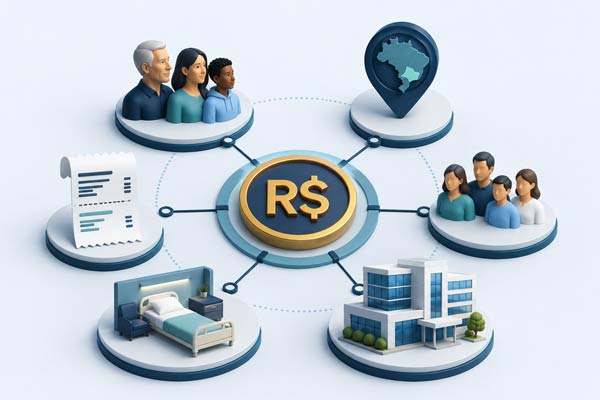
| Critério |
Pergunta prática |
| Coparticipação |
Além da mensalidade, quanto pode ser cobrado quando houver uso
e quais serviços entram?
|
| Acomodação |
Em uma internação coberta, a acomodação prevista é enfermaria
ou apartamento?
|
| Abrangência |
O atendimento eletivo está concentrado em uma região ou há
cobertura nacional?
|
| Rede credenciada |
Os prestadores importantes constam no produto exato e na
unidade desejada?
|
| Reembolso |
Há reembolso fora da rede? Qual é o limite e como solicitar?
|
| Custo total |
A mensalidade menor continua vantajosa considerando
coparticipações e o uso provável?
|
Para quem utiliza pouco o plano, a coparticipação pode reduzir a mensalidade, mas isso depende da tabela e das regras. Para quem faz acompanhamento frequente, terapias ou muitos exames, o custo variável precisa ser simulado com cuidado.
Carências no plano de saúde MEI
Planos empresariais podem ter carências. Os prazos e eventuais condições de redução dependem do contrato, do número de beneficiários, da campanha comercial e do histórico do plano anterior. Urgência e emergência, parto e demais procedimentos possuem regras que devem ser apresentadas antes da adesão.
Quem já possui plano pode verificar portabilidade de carências ou aproveitamento comercial, conforme o caso. São mecanismos diferentes e não devem ser prometidos antes da análise dos requisitos e documentos.
Leia mais sobre: Portabilidade de Carências para MEI: Como Trocar de Plano de Saúde sem Perder Tempo
Como funciona o reajuste e o cancelamento?
O contrato coletivo empresarial não segue exatamente o mesmo regime dos planos individuais. O reajuste pode considerar regras contratuais, variação de custos e sinistralidade, além do agrupamento de contratos quando aplicável. O cliente deve receber informação clara sobre o índice e a data de aplicação.
Também é importante entender as condições de rescisão e a necessidade de manter a regularidade cadastral do empresário individual. Leia o contrato, guarde propostas e comunicações e peça explicação por escrito quando houver dúvida.
Prazo de permanência e fidelidade nos planos de saúde MEI
Por ser uma modalidade de contratação empresarial, o plano de saúde MEI pode estabelecer um período inicial de vigência e condições específicas para o encerramento do contrato. Algumas operadoras preveem vigência mínima de 12 meses e podem aplicar multa à empresa contratante em caso de rescisão antecipada, desde que essa cobrança esteja claramente prevista no contrato.
Isso não significa, entretanto, que todos os planos de saúde para MEI tenham a mesma regra de fidelidade. Os prazos, os procedimentos para solicitação do cancelamento e a existência de multa podem variar conforme a operadora e o produto contratado.
Mesmo que o plano empresarial apresente mensalidades mais competitivas, é importante considerar por quanto tempo o MEI pretende manter o contrato. Uma economia inicial pode não ser vantajosa quando as condições de saída não combinam com o planejamento da empresa.
Antes da contratação, peça ao corretor para informar:
• Qual é a vigência inicial do contrato;
• Se existe período mínimo de permanência;
• Se há multa por rescisão antecipada;
• Qual é o prazo de aviso prévio;
• Como deve ser formalizado o pedido de cancelamento;
• O que acontece com os dependentes incluídos no plano.
Essas condições devem ser verificadas na proposta e no contrato da operadora antes da assinatura.
Aditivos e benefícios adicionais nos planos de saúde MEI
Alguns planos de saúde para MEI permitem a contratação de serviços, seguros ou coberturas adicionais. Esses benefícios complementares são conhecidos comercialmente como aditivos e podem ampliar a proteção oferecida pelo produto principal.
A disponibilidade, o preço e as condições de utilização variam de acordo com a operadora e o plano escolhido. Alguns aditivos são contratados junto com o plano médico, enquanto outros podem ser oferecidos por empresas parceiras ou por meio de contratos separados.
Entre os benefícios adicionais que podem estar disponíveis estão:
Plano odontológico
Oferece cobertura para procedimentos odontológicos de acordo com o rol e as condições do produto contratado. Pode ser disponibilizado separadamente ou vinculado ao mesmo contrato comercial.
Remoção e atendimento pré-hospitalar
Alguns produtos oferecem serviços de orientação emergencial, remoção terrestre em ambulância ou transporte especializado. A área atendida, os critérios de acionamento e os limites do serviço devem ser conferidos no contrato.
Assistência em viagens
Pode oferecer suporte médico durante viagens nacionais ou internacionais, conforme os destinos, os limites financeiros e o período de permanência definidos pelo serviço. Não se deve presumir que a abrangência nacional do plano inclua automaticamente atendimento no exterior.
Remissão de mensalidades
Em determinados contratos, a cláusula de remissão pode manter os dependentes cobertos, sem cobrança de mensalidade, por um período definido, em caso de falecimento do titular. As condições, o prazo e os beneficiários contemplados variam conforme o produto.
Seguro de vida e auxílio-funeral
Algumas operadoras oferecem seguro de vida, assistência funeral ou indenizações específicas como benefícios complementares. É importante verificar se esses serviços integram o contrato do plano ou se são fornecidos por uma seguradora parceira.
Atenção aos Aditivos:
Antes de incluir um aditivo, compare o valor adicional, as carências, os limites de utilização, a abrangência territorial e as situações excluídas. O benefício deve ser escolhido por sua utilidade real, e não apenas por aumentar a quantidade de serviços apresentados na proposta.
Plano de saúde MEI vale a pena?
Pode valer a pena quando o produto empresarial oferece uma combinação melhor de rede, mensalidade e cobertura para o perfil do microempreendedor. A vantagem precisa ser comprovada por comparação, e não presumida apenas porque a contratação usa CNPJ.
Tende a fazer sentido quando
• o CNPJ e os beneficiários atendem aos critérios;
• a rede desejada está disponível no produto;
• o custo total cabe no orçamento;
• as regras de reajuste e manutenção foram compreendidas;
• a contratação melhora a relação entre preço, acesso e segurança em comparação às alternativas.
Exige mais cautela quando
• a escolha está baseada somente no menor preço;
• há promessa de hospital sem confirmação do produto e da unidade;
• a coparticipação não foi explicada;
• o cliente depende de uma rede fora da área do plano;
• a regularidade do MEI ou o vínculo dos beneficiários não pode ser comprovado.